賃貸の契約時に払った火災保険料、いくらだったか覚えていますか。「2年で2万円」あたりの金額を、内訳も見ずに払っている人が大半だと思います。
先に結論を書きます。不動産屋で勧められた火災保険が2年で15,000〜18,000円あたりなら、それはぼったくりではなく適正の範囲です。慌てて切り替える必要はありません。
私は売買がメインの現役不動産営業(6年半)ですが、賃貸の契約書も日常的に見ています。問題は金額そのものより、その中身を誰も説明しないまま契約が終わることです。この記事を読み終えると、自分が払いすぎかどうかを、家財補償の設定から自分で判定できるようになります。
相場の目安:セット加入で2年1.5万〜2.5万円、自分で選ぶと年数千円台から
ざっくりした相場観は次のとおりです(単身〜二人暮らしの一般的な部屋の場合)。
| 加入の仕方 | 保険料の目安 |
|---|---|
| 不動産会社経由のセット商品 | 2年で15,000〜25,000円あたりが中心帯 |
| 自分で選ぶ(ネット完結型など) | 年間4,000〜10,000円程度(2年換算で8,000〜20,000円) |
差が出る主な理由は、セット商品の家財補償が多め(300万〜500万円など)に設定されがちなのに対し、自分で選ぶと家財の実態に合わせて調整できるからです。「セット商品=悪」ではなく、「自分の家財量と合っているか」が本質です。家族世帯で家財が多いなら、セット商品の設定が妥当なこともあります。
私の感覚で言うと、不動産屋で勧められた火災保険が2年で15,000〜18,000円あたりなら、ぼったくりではなく適正範囲です。この帯なら慌てて切り替える必要はありません。問題は、部屋の規模に対して明らかに高い数字が乗っているときです。
保険料は何で決まるのか
賃貸向け火災保険の保険料を動かす主な要素は4つです。
- 家財補償の金額。最大の変動要因。100万円と500万円では保険料が大きく変わります
- 借家人賠償の上限額。1,000万〜2,000万円が一般的で、実務では「1,000万円以上のプランに入ってください」と言われることが多い印象です。ここは契約条件で下限が決まるので、勝手に下げられません
- 建物の構造。マンション(コンクリート造)より木造アパートのほうが保険料は高くなります
- 特約の有無。個人賠償責任特約、破損・汚損補償、地震保険(家財)など
家財補償はいくら必要か:「全損で買い直す額」で考える
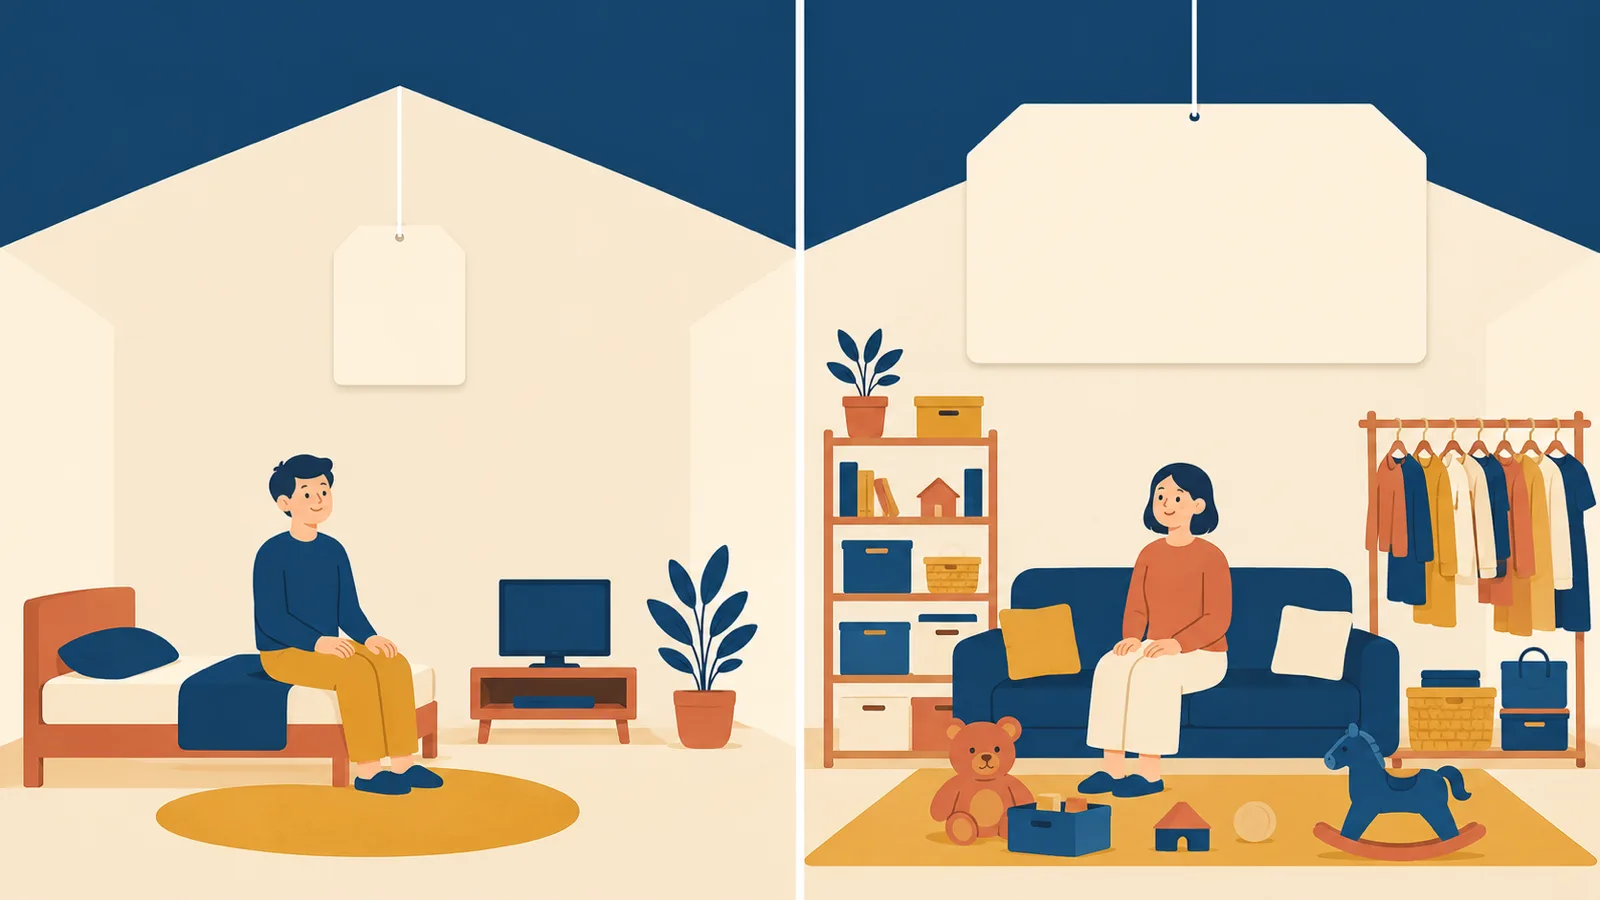
家財補償の考え方は、「火事で全部燃えたら、生活再建にいくら必要か」です。保険会社の目安表では世帯構成・年齢で数百万円の数字が出ますが、実務的には家電・家具・衣類・寝具を一式買い直す額を自分で見積もるのが納得感のある方法です。単身の身軽な暮らしなら100万〜200万円で足りる人も多く、ここを実態に合わせるだけで保険料は目に見えて変わります。
もう少し実務寄りの目安も書いておきます。貯金が十分にあって、全損しても自力で立て直せる人なら、家財補償は最低額のプランでいいと思っています。保険は「貯金で対応できないリスク」に掛けるものだからです。逆に、お子さんがいるご家庭は、服などの買い直し費用が意外と嵩みます。家電・家具だけで見積もらず、その前提で金額を選んでください。
「払いすぎ」を見分ける3つのチェック
手元の保険証券(または契約時の書類)を見ながら確認してください。
- チェック1:家財補償の金額と自分の家財の実態が合っているか。単身・家財少なめなのに400万〜500万円の設定なら、見直し余地が大きいサインです
- チェック2:個人賠償責任特約が重複していないか。自動車保険・自転車保険・クレジットカードの特約と重複しがちです。個人賠償は1つあれば家族全員をカバーする商品が多く、重複分は掛け捨ての無駄になります
- チェック3:更新時に自動継続のままにしていないか。満期のたびに比較・切り替えのチャンスがあります。切り替えの手順と注意点(借家人賠償の条件など)は賃貸の火災保険は自分で選べるで解説しています
安さだけで選ぶと危ない箇所
相場の話の締めに、営業として言っておくべき注意点を。保険料を削る調整弁は家財補償ですが、削ってはいけない箇所もあります。
- 借家人賠償。契約条件の下限を必ず満たすこと。ここが不足すると契約違反になり得ます
- 水濡れ・破損汚損の範囲。格安プランでは水濡れ原因や破損汚損が対象外のことがあります。集合住宅の実損で多いのは火事より水漏れです
- 地震保険(家財)。火災保険では地震由来の損害は対象外です。付けるかは立地とリスク観で判断する部分ですが、「付いていると思っていた」だけは避けてください
もうひとつ。火災保険の満期は多くの場合2年で、賃貸契約の更新と同じタイミングで来ます。つまり更新時は、更新料・保証会社の更新料・火災保険が一度にまとめて請求される時期です。総額で身構えておきたい方は賃貸の更新料の相場もあわせてどうぞ。
ここまでは賃貸の火災保険の話です。家を買ったとき・実家を相続したときの火災保険は、補償の作りも金額の桁も変わります。そちらは購入・相続した家の火災保険は言い値で入るなで扱っています。
まとめ
- 相場はセット加入で2年1.5万〜2.5万円、自分で選ぶと年数千円台から
- 保険料の本体は家財補償の金額。「全損で買い直す額」で実態に合わせる
- 払いすぎチェックは、家財の過大設定・個人賠償の重複・自動継続の3点
- 借家人賠償と水濡れ補償は削らない。安さより「契約条件と実態への一致」
【免責事項】本記事は一般的な情報提供を目的としたものであり、特定の保険商品の推奨や保険募集を目的とするものではありません。保険料・補償内容は各社の商品・条件により異なります。詳細は各保険会社の約款・見積もりをご確認ください。